

Le Conseil fédéral souhaite, avec le nouveau Code fédéral sur la gestion durable des entreprises (NUFG), obliger les grandes entreprises à davantage de diligence et de transparence. Les PME ne sont pas directement concernées par cette mesure – mais bien sûr que celles-ci en pâtissent. Le projet d’amendement prévoit donc une limite supérieure pour les demandes de données auprès de partenaires commerciaux plus petits. Ceux qui ont déjà mis en place un système conforme à un standard reconnu sont prêts à y adapter leurs données de durabilité dès aujourd’hui.
Présentation d'ensemble
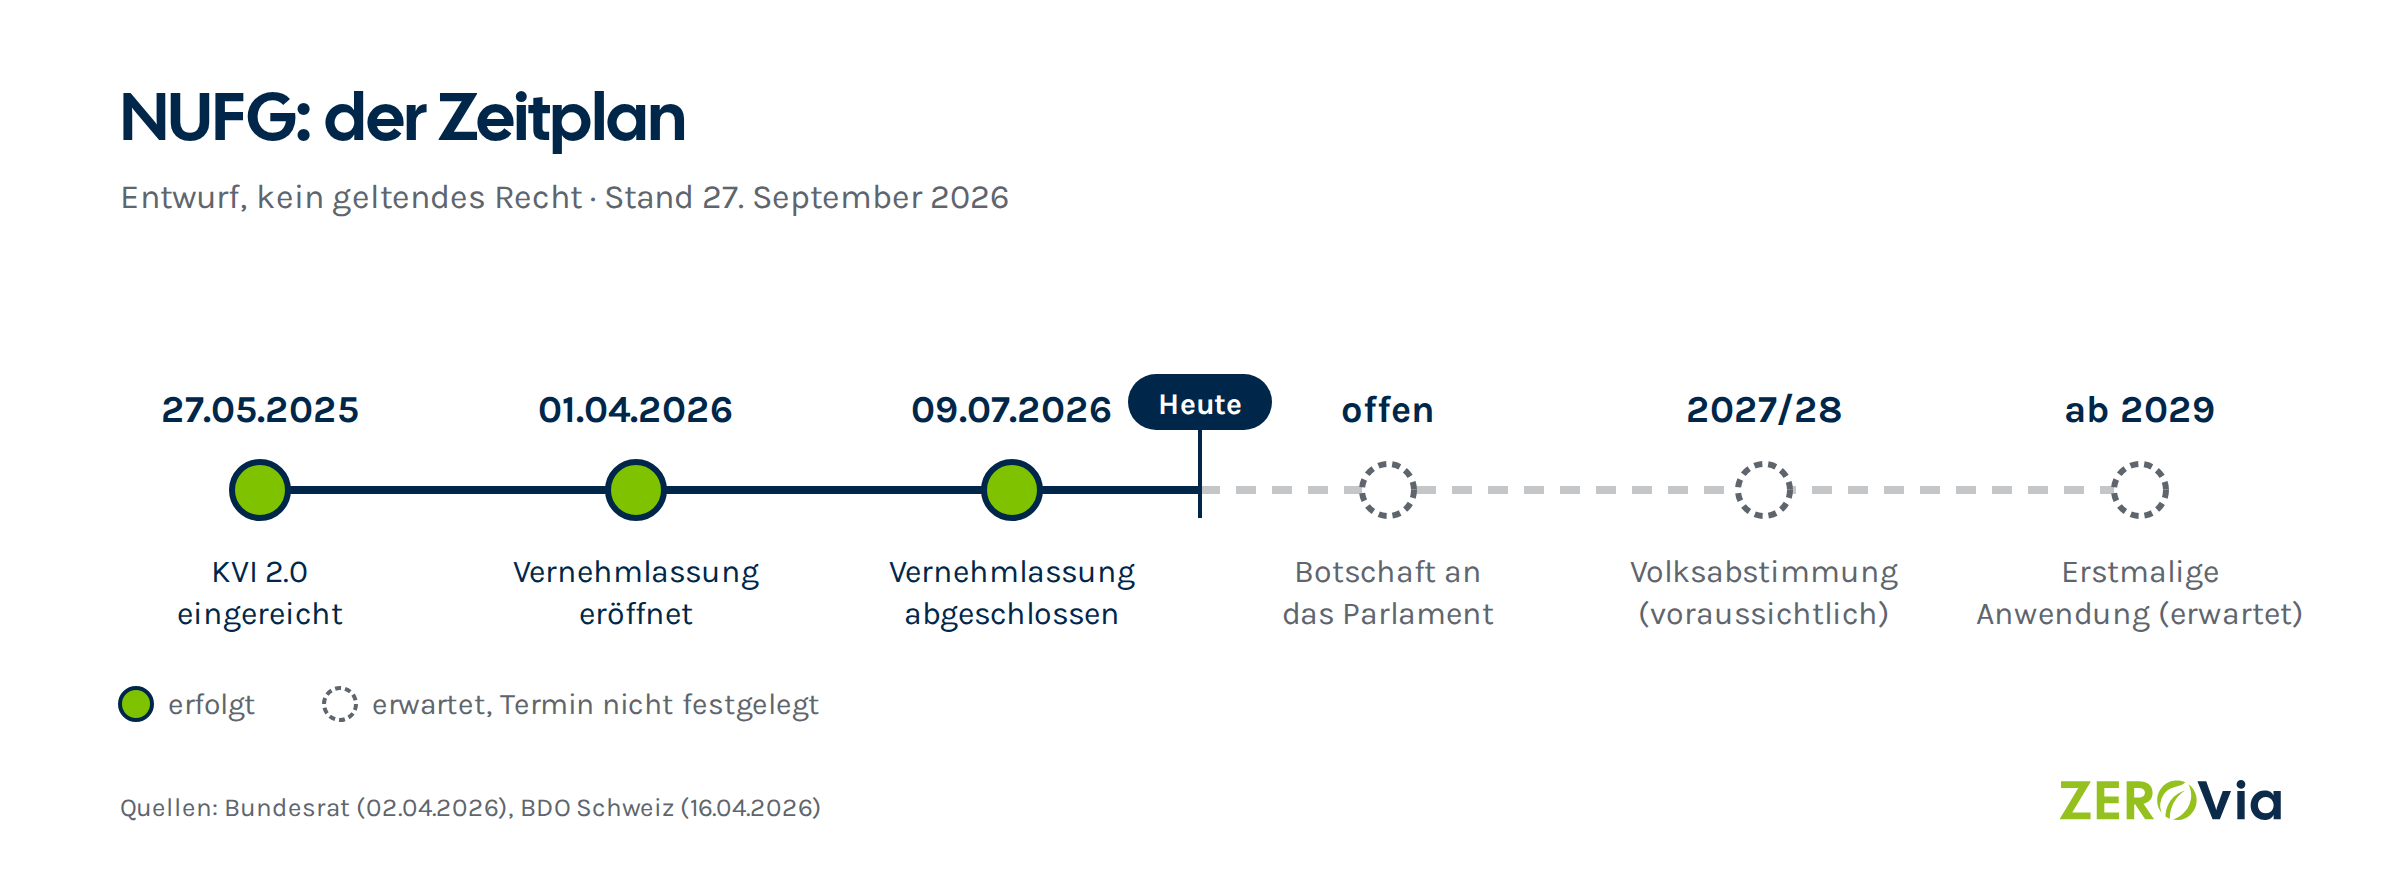
État : Projet – pas de droit applicable- 27.05.2025Initiative de responsabilité d'entreprise 2.0 déposée
- 01.04.2026Le Conseil fédéral ouvre la consultation sur le NUFG en tant que contre-proposition indirecte
- 09.07.2026Consultation terminée
- OuvertMessage au Parlement (aucune date encore connue)
- 2027/28Vote populaire sur l’initiative (probablement)
- à partir de 2029Une application initiale attendue (deux ans de transition après l’entrée en vigueur)
État : 27 septembre 2026
Ce qui est en jeu
Le NUFG est la réponse du Conseil fédéral à la deuxième initiative de responsabilité corporative. Il rejette cette initiative et propose un projet de loi propre, qui s’inspire étroitement des règles simplifiées de l’UE (paquet omnibus). Le projet de loi prévoit deux obligations principales :
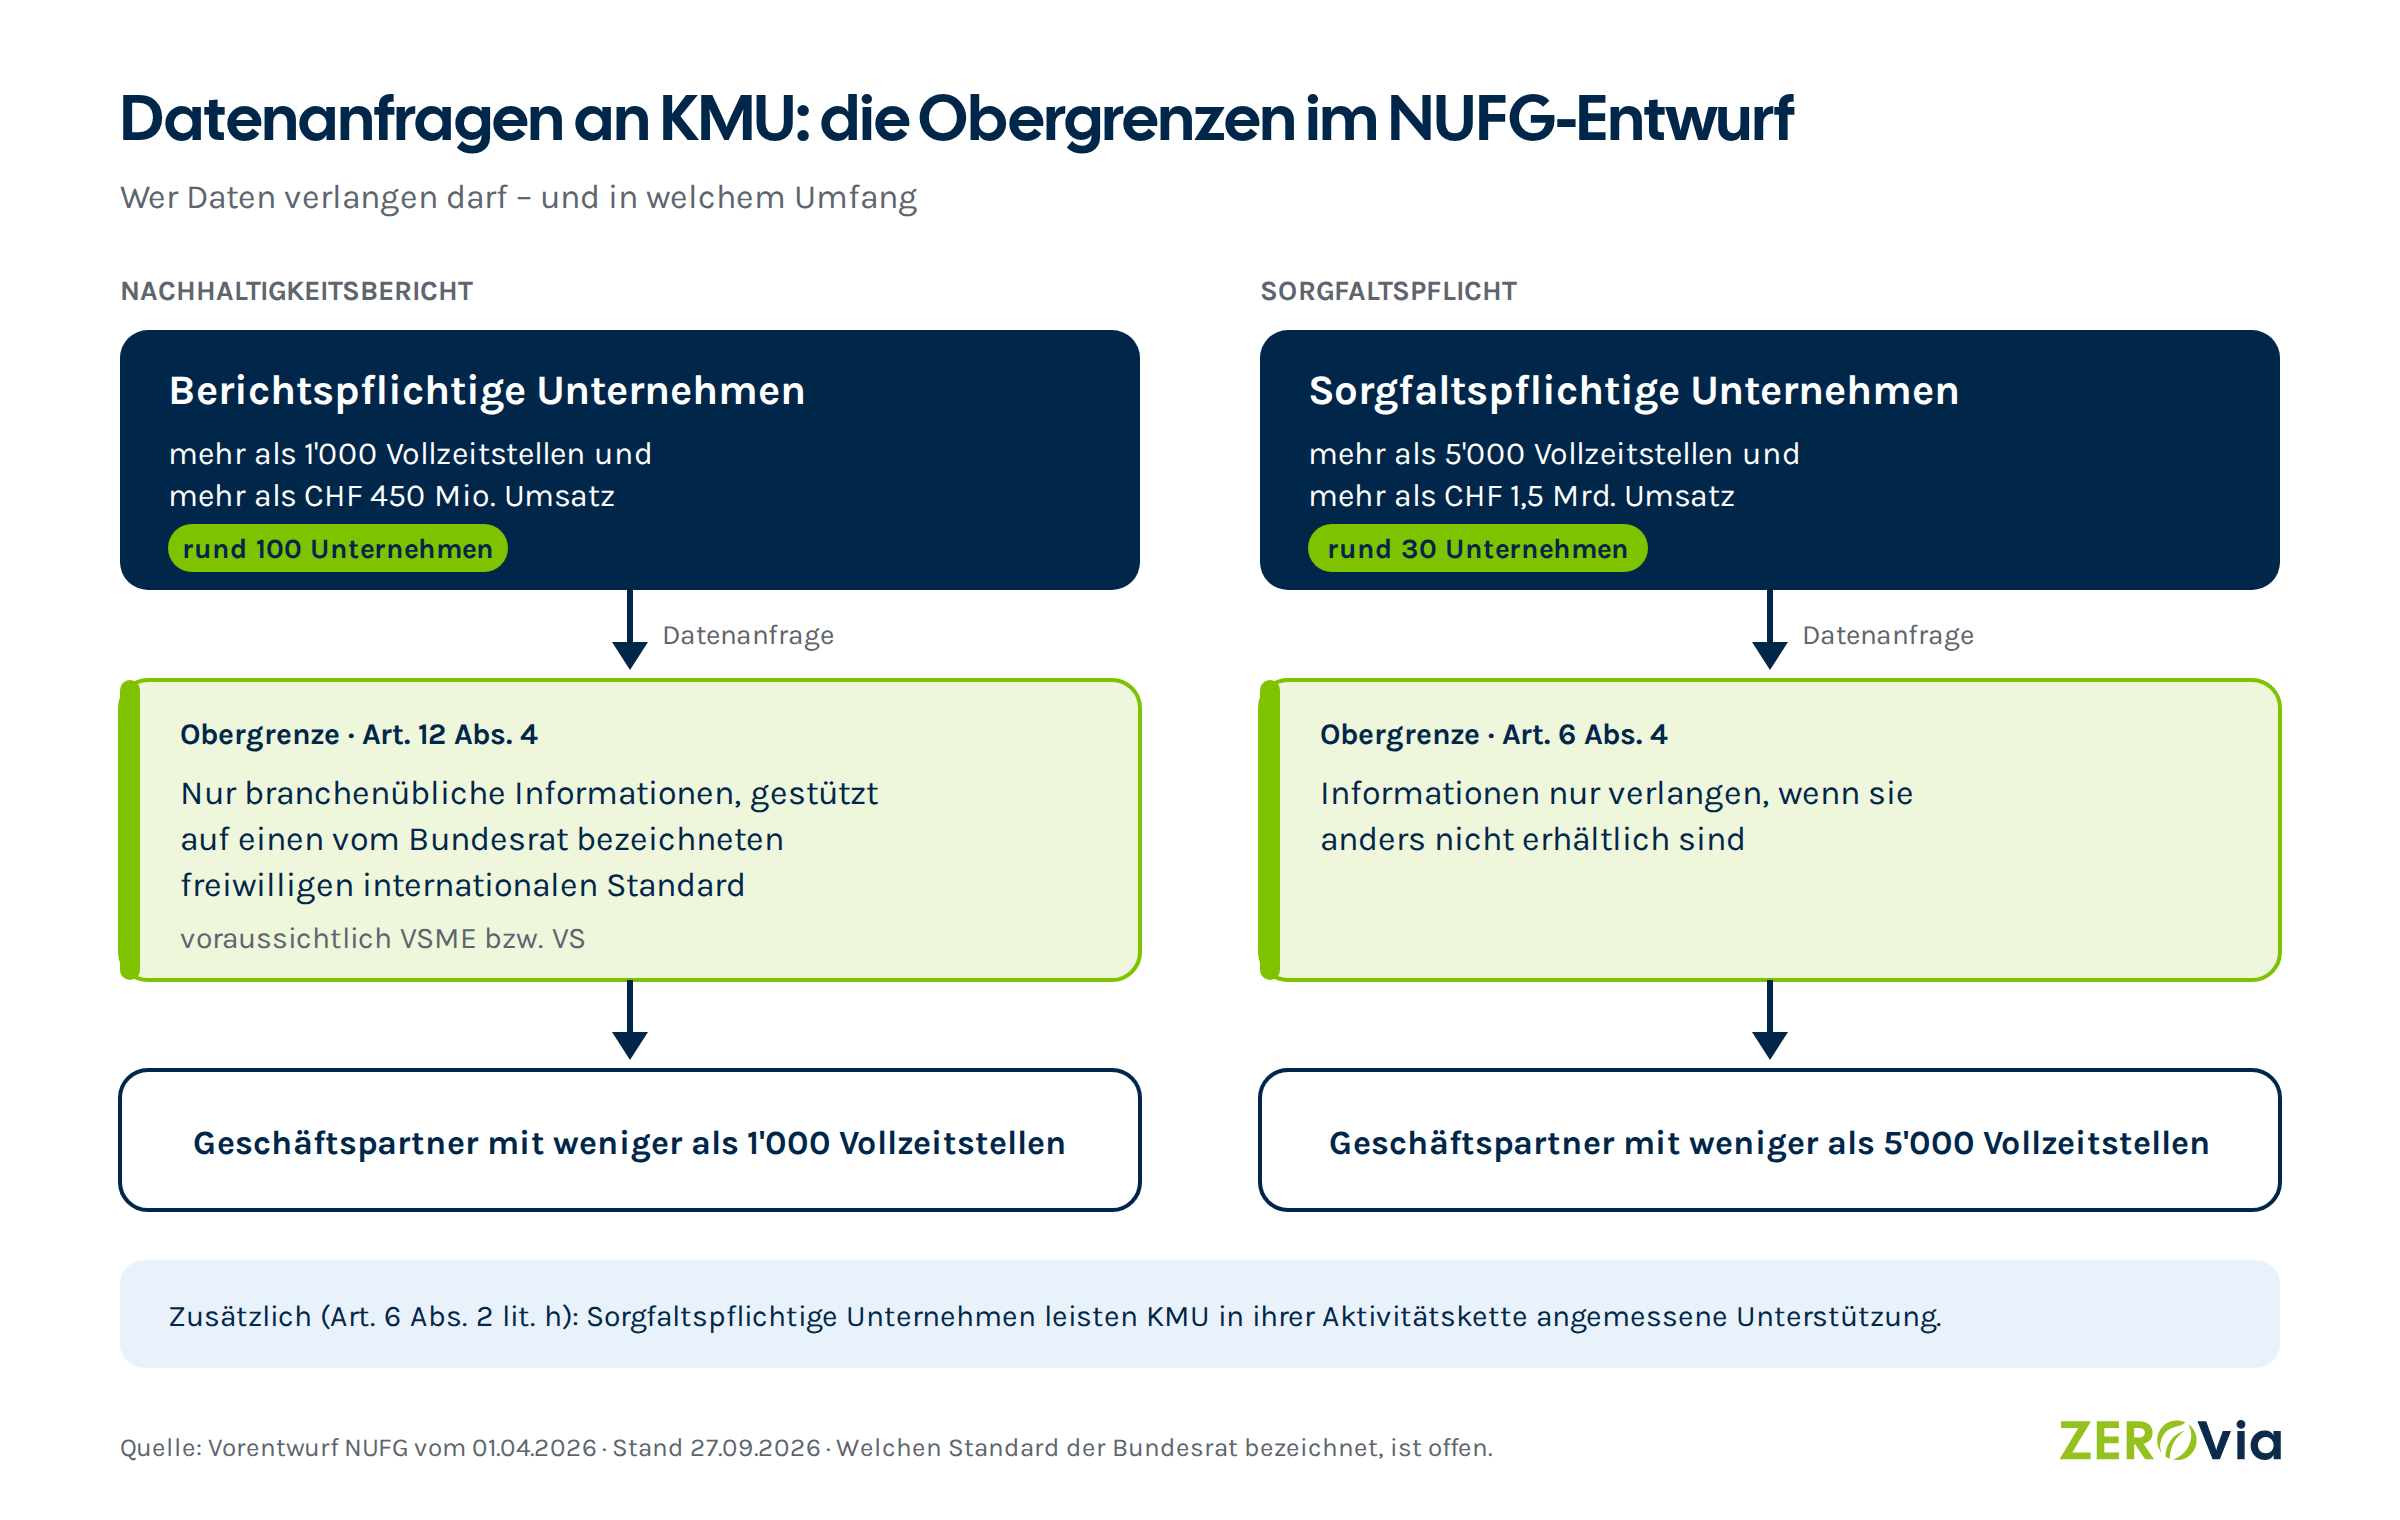
- Responsabilité en matière de droits de l'homme et d'environnement : Les entreprises ayant plus de 5’000 emplois à temps plein et un chiffre d’affaires de plus de 1,5 milliards de francs suisses doivent systématiquement détecter les risques dans leur chaîne d’activités et prendre des mesures. Cela concernerait environ 30 entreprises.
- Rapport sur la durabilité : Les entreprises disposant de plus de 1’000 emplois à temps plein et un chiffre d’affaires de plus de 450 millions de francs suisses font rapport sur l’environnement, le social, les questions liées aux employés, les droits de l’homme et la corruption – avec une vérification externe. Cela correspondrait à environ 100 entreprises au lieu des 200 actuelles.
Qui est concerné – et comment
Obligé directement Il ne s’agit que d’un petit groupe d’entreprises grandes. Le Conseil fédéral tient à préciser que les PME ne sont pas directement concernées par ces deux obligations.
Affecté indirectement Cependant, de nombreuses PME suisses sont concernées : toute entreprise qui fournit des produits à une entreprise soumise à la déclaration d'impôts reçoit des questions sur l'énergie, les émissions, les conditions de travail ou la gouvernance. C'est précisément là que le projet pose une limite :
- Pour le rapport (article 12, paragraphe 4) : Les partenaires commerciaux disposant de moins de 1’000 emplois à temps plein ne peuvent être demandés que des informations habituelles dans le secteur et reposant sur un « standard international librement applicable désigné par le Conseil fédéral ».
- Concernant la responsabilité de diligence (art. 6, al. 4) : Les partenaires disposant de moins de 5’000 emplois à plein temps ne peuvent être sollicités que si ces informations ne sont pas disponibles autrement.
- Obligation d’assistance (article 6, paragraphe 2) : Les entreprises engagées doivent apporter un soutien adéquat aux PME dans leur chaîne d’activité.
Quel standard est désigné par VSME et VS ?
Le projet de loi ne prévoit pas de norme pour le nom – il le laisse au Conseil fédéral. Il est naturel de s’orienter vers l’Europe : dans l’UE, les entreprises tenues de déclarer leurs activités peuvent désormais demander des données uniquement dans le cadre d’un standard volontaire pour PME, le VSME (Voluntary Sustainability Reporting Standard for SMEs). Ce standard était jusqu’à présent appelé VSME (Voluntary Sustainability Reporting Standard for SMEs) et est désormais juridiquement encadré sous le nom de ’ VS «. La Commission européenne a adopté le texte délégué correspondant le 3 juillet 2026 ; il doit encore être examiné par le Parlement et le Conseil. En termes de contenu, le VS s’appuie largement sur le VSME. Pour vous, cela signifie que tout le monde qui présente des déclarations VSME aujourd’hui utilise exactement le même modèle de données qui deviendra le critère de référence pour les demandes provenant de la chaîne d’approvisionnement dans l’UE et, probablement, aussi en Suisse. Pour en savoir plus sur le changement, consultez notre article. De VSME au VS-standard.
La difficulté pour les PME
Dans la plupart des PME, personne n’occupe un poste permanent en charge de la durabilité. Pourtant, les demandes arrivent – sous différentes formes, avec des questions variées et souvent de manière très rapide. De plus, de nombreuses entreprises connaissent seulement partiellement leur propre chaîne d’approvisionnement. Dans notre étude, Étude 2026 57 % des personnes interrogées ont nommé la transparence insuffisante dans la chaîne d’approvisionnement comme le principal obstacle à la gestion ESG. Seuls % 24 atteignent une transparence totale % auprès de leurs fournisseurs directs et 2 à ces niveaux supérieurs.
n = 74, non représentatif ; 30 % des réponses proviennent d’entreprises comptant plus de 5’000 employés.
Et il existe un risque qui devrait être explicitement mentionné : le Syndicat de l’industrie suisse avertit dans sa réponse à la consultation que les grandes entreprises pourraient réduire le nombre de leurs fournisseurs afin de réduire les procédures de contrôle.
La chance
C’est précisément ce risque qui rend la préparation précieuse. Lorsque les grands clients vérifient leur base de fournisseurs, seuls ceux qui fournissent des données fiables et sans effort pour le client restent en lice. La limite supérieure prévue dans le projet aide à cela : au lieu de dix questionnaires différents, un dénominateur commun apparaît. Celui qui les a préparés correctement une fois peut les utiliser à plusieurs reprises – et se distingue ainsi des concurrents qui répondent à chaque demande à nouveau.
Prêt en cinq étapes

- Clarifier les préoccupations : Quels clients sont suffisamment importants pour être soumis à une obligation de déclaration – en Suisse ou dans l’UE ? Quels demandes avez-vous déjà reçu ?
- Recueillir des données de base selon VSME : Energie, émissions (scopes 1 et 2), personnel, sécurité au travail, gouvernance. La partie de base du VSME constitue un bon point de départ.
- Combler les lacunes : La non-existence de directives et de preuves complètent, par exemple, un code de conduite ou une politique environnementale.
- Fournir des données : comme rapport, fiche technique ou profil public – de sorte que les clients puissent l’utiliser sans questions.
- Actuellement en stock : actualiser annuellement et suivre l’évolution du NUFG ainsi que du VS.
Liste de contrôle pour l'entrée en ligne
- Établissement d’une liste de clients comptant plus de 1’000 employés
- Les demandes ESG précédentes collectées et analysées
- Personne responsable nommée en interne
- Les données énergétiques et d’émissions de l’exercice financier précédent sont disponibles
- Des directives centrales (code de conduite, environnement, sécurité au travail) sont documentées
- Décision prise quant à la manière dont vous transmettez les données aux clients
Comment ZEROvia aide
Selon VSME, c'est le cœur de ZEROvia. Disponible aujourd'hui :
- Reporting automatisé : du ESG Quick Check au ESG Assessment en passant par le rapport complet VSME
- Répondre aux demandes des clients : Répondre aux demandes dans n'importe quel format, avec l'IA et vos propres données, vérifiées avant l'expédition
- Combler les lacunes en matière de documentation : avec des modèles de documents directement sur la plateforme
- Profil ESG : Créé simplement et accessible aux recherches par IA – vous décidez quelles données sont visibles
- ZAIA et glossaire ESG : Travaux sans une connaissance approfondie de la durabilité
Sur notre feuille de route : la transition vers le VS dès que le standard sera disponible dans sa version définitive.
La plateforme est hébergée en Suisse ; la protection des données personnelles est régie par la DSG et la GDPR.
Les prochaines étapes
Télécharger le fiche technique de NUFG (PDF)
PDF, 1 page · tous les faits en un coup d'œil
- Lancer ESG Quick Check – en quelques minutes, vous saurez où vous vous trouvez
- Réserver un rendez-vous – nous vous montrons comment répondre efficacement aux demandes de vos clients
Sources
- Conseil fédéral : Une nouvelle loi sur la gestion durable des entreprises renforce la protection de l’homme et de l’environnement, Communiqué de presse, 2 avril 2026
- Office fédéral de la justice : Ébauche du projet NUFG et Rapport explicatif, 1er avril 2026
- EJPD : Loi fédérale sur la gestion durable des entreprises, consulté le 27 septembre 2026
- BDO Suisse : NUFG – Nouvelle loi suisse sur la gestion durable des entreprises, 16 avril 2026
- Association professionnelle suisse : Rapport de réponse de la NUFG, 6 juillet 2026
- ZEROvia : De VSME au VS-standard, 14 juillet 2026
- ZEROvia : Étude 2026, Septembre 2026
Cet article donne un aperçu de l’état du processus législatif et ne remplace pas une consultation juridique. Dernière mise à jour : 27 septembre 2026.