

El Consejo Federal quiere obligar a las grandes empresas con la nueva Ley Federal sobre la Gestión Sostenible de Empresas (NUFG) a ser más cuidadosas y transparentes. Las PYME no se verán directamente afectadas por ello, pero sí muy probablemente lo harán como proveedores. Por ello, el proyecto incluye un límite máximo para las solicitudes de datos de los socios comerciales más pequeños. Aquellos que ya han estructurado sus datos de sostenibilidad según un estándar reconocido están preparados para hacerlo.
Una visión general
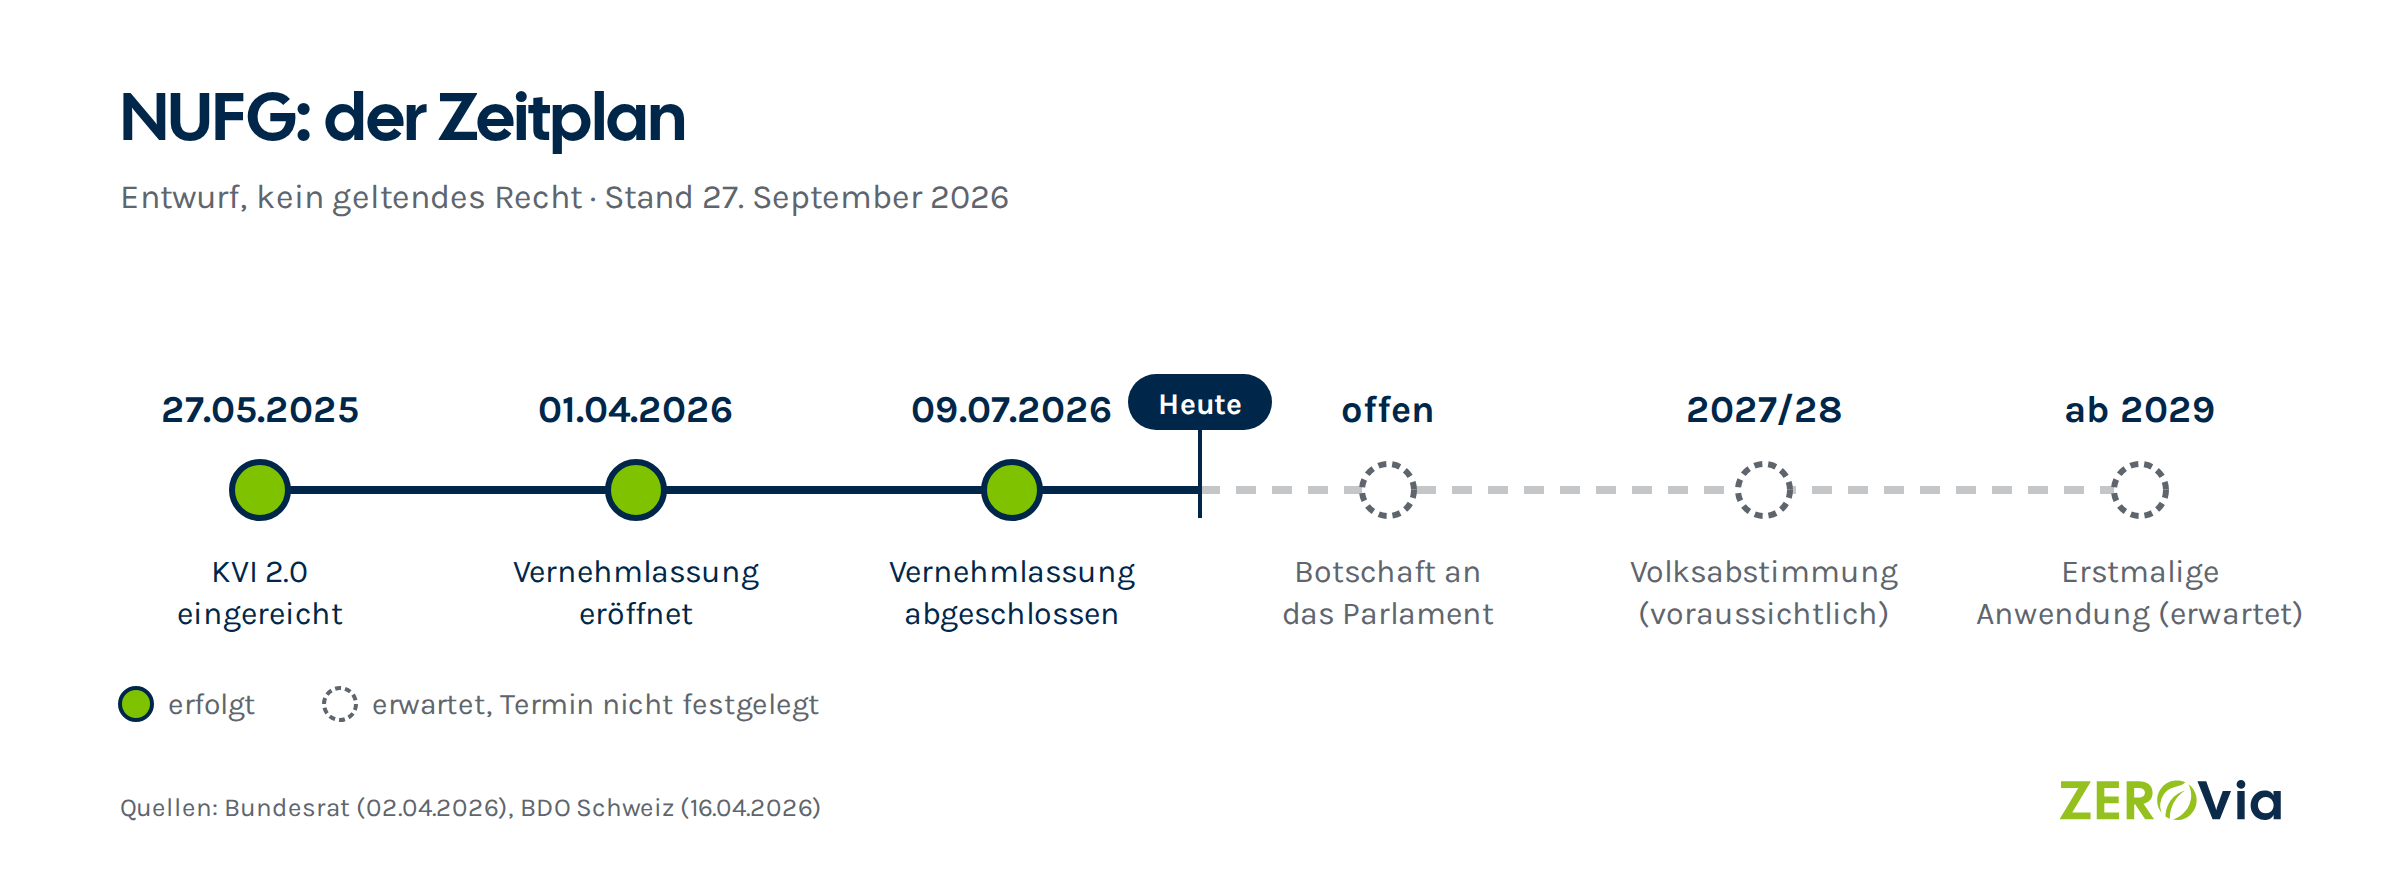
Estado: Proyecto – no existe una ley vigente- 27.05.2025Presentación de la iniciativa de responsabilidad corporativa 2.0
- 01.04.2026El Consejo Federal inicia la consulta pública sobre el NUFG como contrapropuesta indirecta
- 09.07.2026Consultas terminadas
- abiertoCarta al Parlamento (todavía no se conoce la fecha)
- 2027/28Referéndum popular sobre la iniciativa (probablemente)
- A partir de 2029Se espera la primera aplicación (dos años de transición tras la entrada en vigor)
Situación: 27 de septiembre de 2026
¿De qué se trata?
El NUFG es la respuesta del Consejo Federal a la segunda iniciativa de responsabilidad corporativa. El Consejo rechaza la iniciativa y presenta una legislación propia que se ajusta estrictamente a las normas simplificadas de la UE (paquete omnibus). El proyecto contiene dos obligaciones básicas:
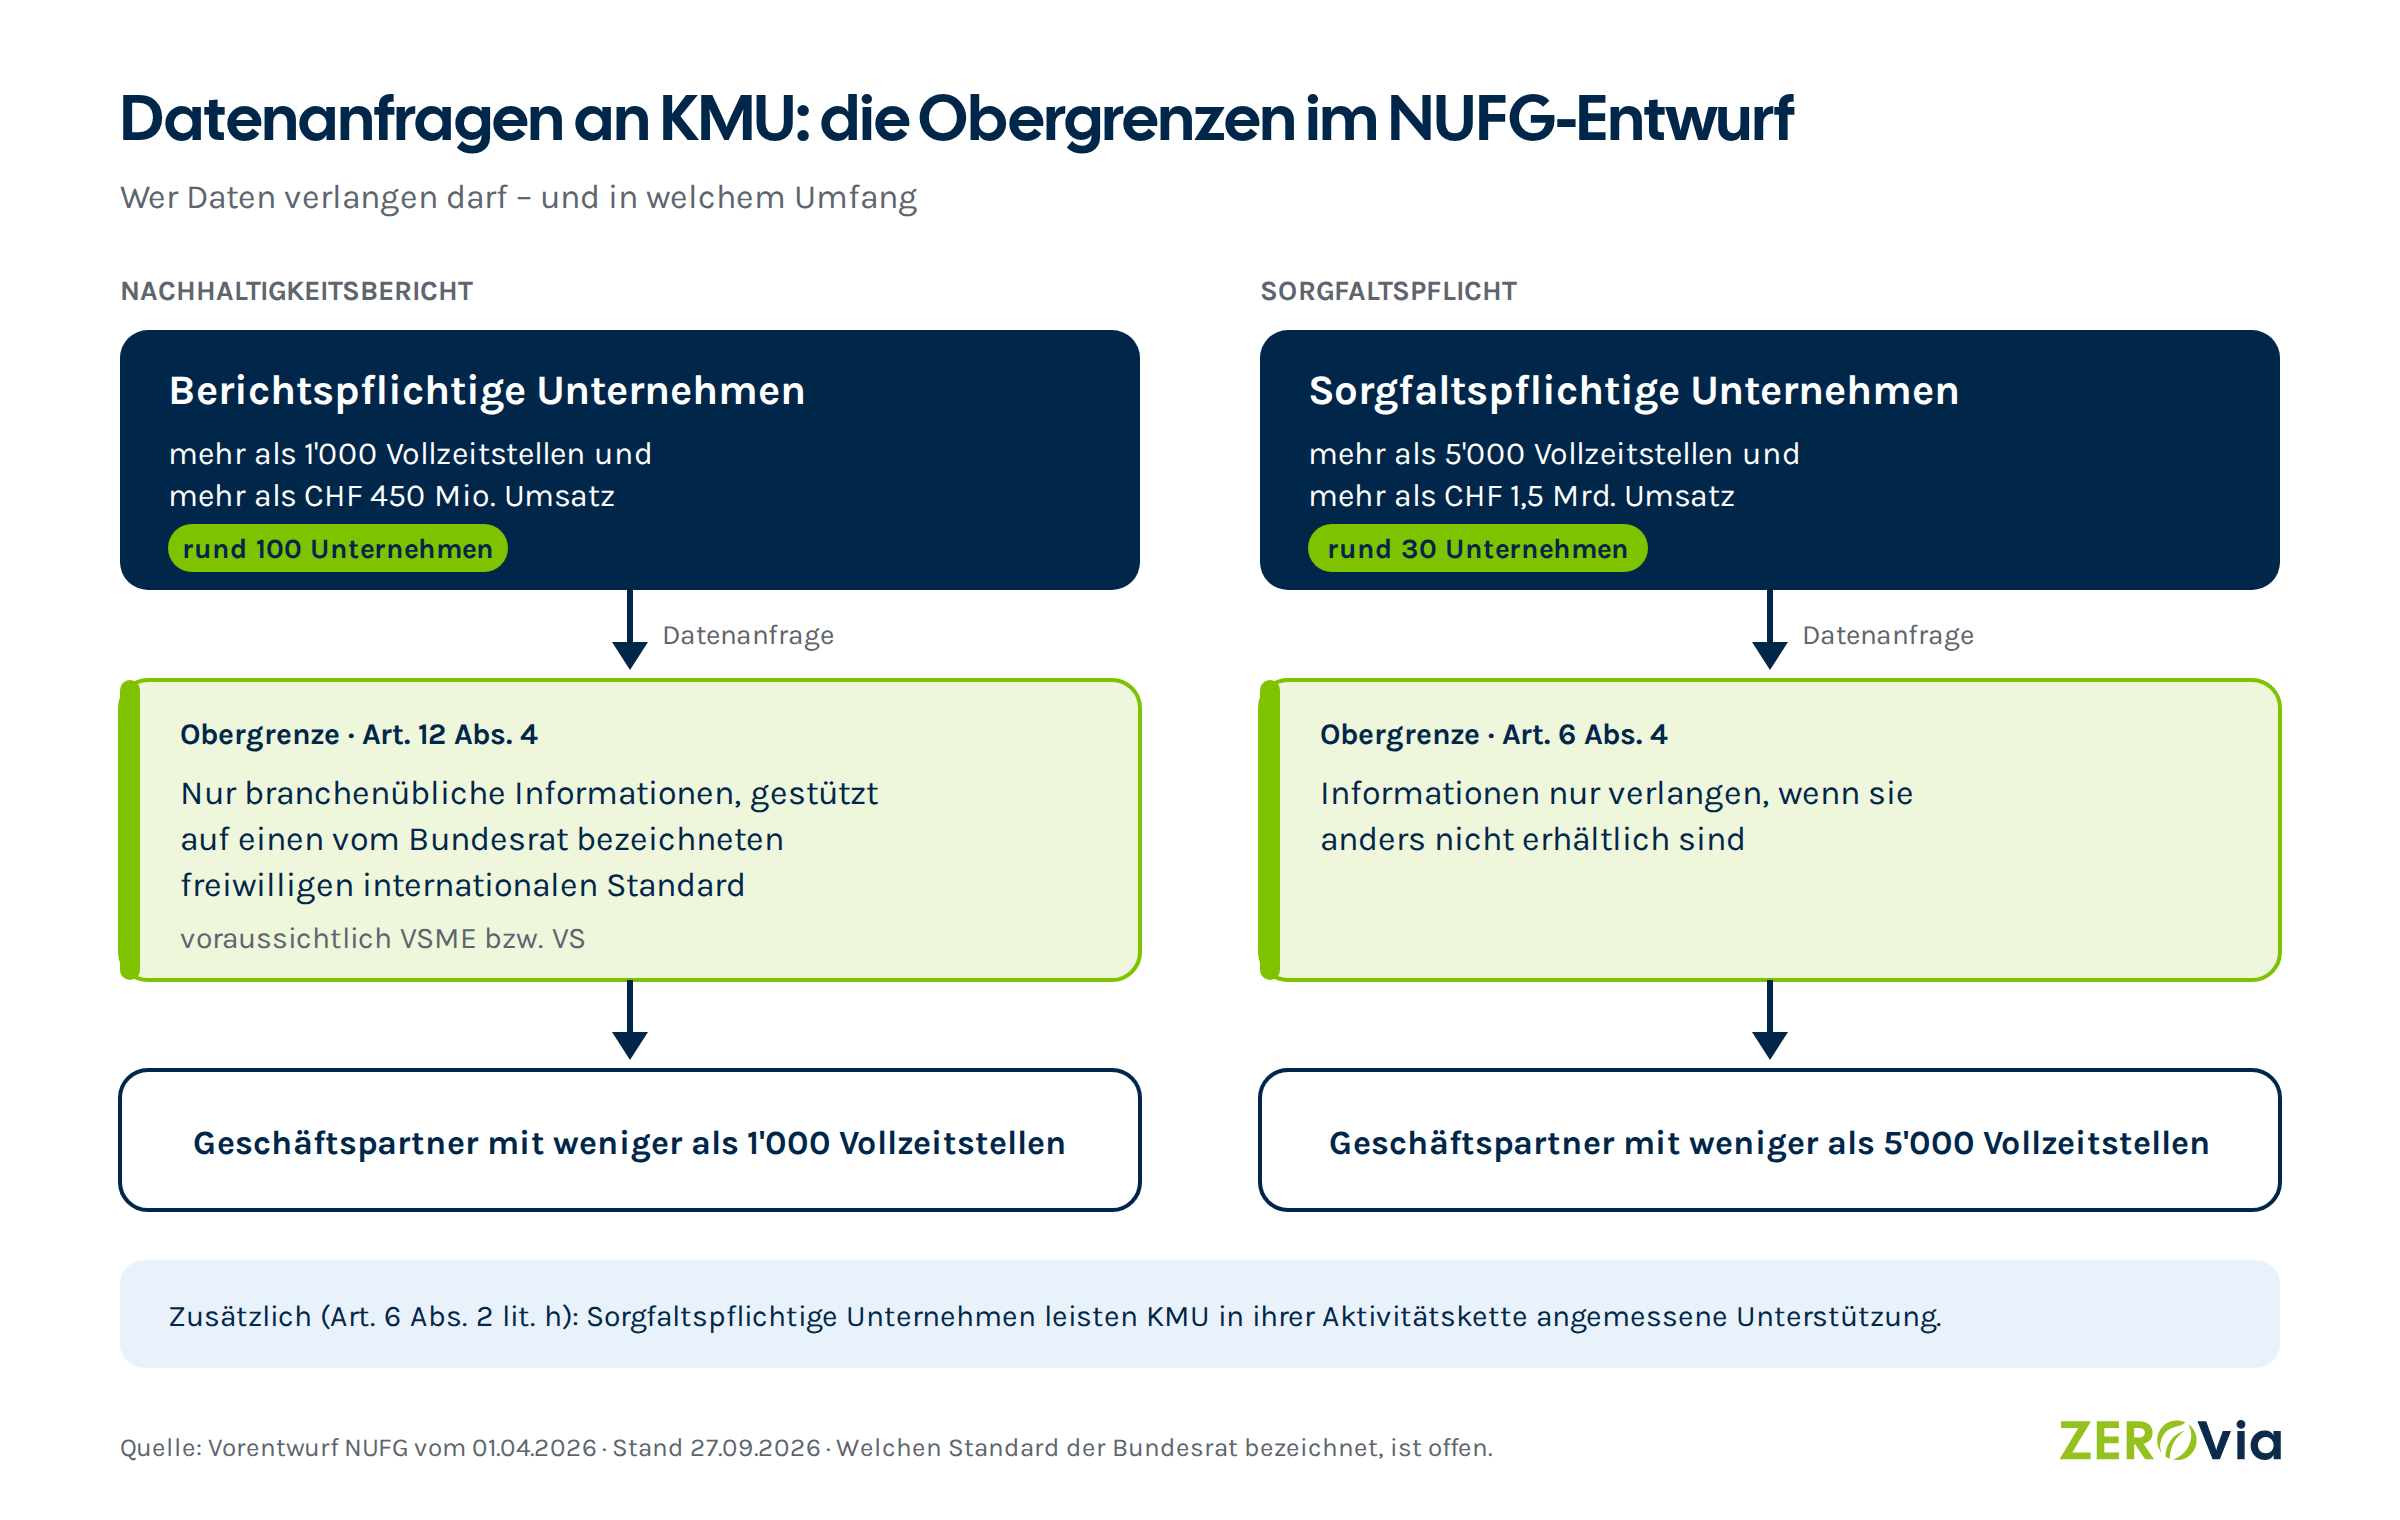
- Obligación de diligencia en materia de derechos humanos y medio ambiente: Las empresas con más de 5’000 puestos de trabajo a tiempo completo y un volumen de negocios de más de 1,5 mil millones de francos suizos deben detectar sistemáticamente los riesgos en su cadena de actividad y tomar medidas. Serían afectadas unas 30 empresas.
- Informe de sostenibilidad: Las empresas con más de 1.000 puestos de trabajo a tiempo completo y un volumen de negocios superior a 450 millones de francos suizos informan sobre medio ambiente, sociedad, derechos laborales, derechos humanos y corrupción – con una auditoría externa. Esto representaría unas 100 empresas en lugar de las aproximadamente 200 de hoy.
Quiénes están afectados – y cómo
Obligado de inmediato Es una pequeña agrupación de grandes empresas. El Consejo Federal afirma explícitamente que las PYMES no están directamente afectadas por ambas obligaciones.
Indireccionalmente afectados Sin embargo, muchas PYMES suizas: quienes suministran a empresas sujetas a la obligación de informar reciben preguntas sobre energía, emisiones, condiciones laborales o gobernanza. Es aquí donde el proyecto establece una limitación:
- Para el informe (art. 12, apartado 4): De los socios comerciales con menos de 1.000 puestos de trabajo a tiempo completo solo se podrán solicitar información que sea habitual en la industria y que se base en un ’estándar internacional voluntariamente aplicable designado por el Consejo Federal«.
- En cuanto a la obligación de diligencia (artículo 6, apartado 4): Los socios con menos de 5’000 puestos de trabajo a tiempo completo solo podrán solicitar información si no se dispone de otra manera.
- Obligación de asistencia (artículo 6, apartado 2): Las empresas contratadas deben brindar un apoyo adecuado a las PYMES en su cadena de actividad.
¿Qué estándar se refiere: VSME y VS?
El proyecto de ley no especifica un estándar; lo deja a cargo del Consejo Federal. Es natural que el camino elegido sea el europeo: en la UE, las empresas obligadas a presentar informes a las autoridades deberán, a partir de ahora, solicitar datos solo en el ámbito de un estándar voluntario para PYMES. Este estándar hasta ahora se denominaba VSME (Voluntary Sustainability Reporting Standard for SMEs) y ahora está jurídicamente consolidado como ’VS«; la Comisión Europea aprobó el correspondiente acto delegado el 3 de julio de 2026; aún está pendiente su examen por el Parlamento y el Consejo. En términos de contenido, el VS se basa en gran medida en el VSME. Para usted, esto significa que quienes actualmente presentan informes según el VSME trabajan con el mismo modelo de datos que se utilizará como referencia para las solicitudes de la cadena de suministro en la UE y, probablemente, también en Suiza. Para obtener más detalles sobre el cambio, consulte nuestro artículo. De VSME al VS estándar.
La desafía para las PYMES
En la mayoría de las pequeñas y medianas empresas, nadie se dedica a la sostenibilidad a tiempo completo. Sin embargo, siguen llegando las solicitudes –en formatos diferentes, con preguntas diferentes y a menudo de forma muy apretada. Además, muchas empresas conocen su propia cadena de suministro solo parcialmente. En nuestro Estudio 2026 57 % de los encuestados nombraron la falta de transparencia en la cadena de suministro como el mayor obstáculo para la gestión ESG. Solo 24 logran una transparencia completa % con sus proveedores directos y 2 en % las etapas posteriores.
n = 74, no representativo; 30 % de las respuestas proceden de empresas con más de 5’000 empleados.
Y existe un riesgo que debería abordarse abiertamente: la Confederación de la Industria Suiza advierte en su respuesta a la consulta de que las grandes empresas podrían reducir el número de sus proveedores para reducir la carga de verificación.
La oportunidad
Es precisamente este riesgo lo que hace que la preparación sea valiosa. Cuando los grandes clientes revisan su base de proveedores, solo quedan aquellos que proporcionan datos confiables sin esfuerzo para el cliente. La referencia de la propuesta ayuda a ello: en lugar de diez cuestionarios diferentes, se detecta un denominador común. Aquellos que han preparado estos cuestionarios de forma limpia pueden utilizarlos en múltiples ocasiones, destacándose así de los competidores que responden a cada solicitud de nuevo.
Preparado en cinco pasos

- Resolver la preocupación: ¿Cuáles son los clientes lo suficientemente grandes como para cumplir con la obligación de presentación de informes – en Suiza o en la UE? ¿Qué solicitudes ya ha recibido?
- Recopilación de datos básicos según VSME: Energía, emisiones (escala 1 y 2), personal, seguridad laboral, gobernanza. La sección básica del VSME es un buen punto de partida.
- Cerrar las lagunas: La falta de directivas y certificaciones se complementa con, por ejemplo, un código de conducta o una política medioambiental.
- Proporcionar datos: como informe, ficha de datos o perfil público – de manera que los clientes puedan utilizarlo sin preguntas.
- Actualmente mantienen: actualizaran anualmente y seguirán la evolución del NUFG y del VS.
Lista de verificación para el inicio
- Se elabora una lista de clientes con más de 1.000 empleados
- Solicitudes anteriores de ESG recopiladas y analizadas
- Persona responsable nombrada internamente
- Datos de energía y emisiones del último ejercicio económico disponibles
- Documentadas las directrices centrales (Código de conducta, Medio Ambiente, Seguridad laboral)
- Se ha decidido cómo se distribuirán los datos a los clientes
Cómo ayuda ZEROvia
Según los informes de VSME, este es el núcleo de ZEROvia. Disponible hoy:
- Reporte gestionado: Desde el ESG Quick Check hasta el ESG Assessment y el informe completo VSME
- Respondiendo a las consultas de los clientes: Responder a consultas en cualquier formato, con IA y utilizando sus propios datos, verificados antes del envío
- Cerrar lagas de documentación: con plantillas de documentos directamente en la plataforma
- Perfil ESG: creado de forma sencilla y accesible para búsquedas por IA – usted decide qué datos se muestran
- ZIAA y ESG Glossary: Trabajar sin un conocimiento profundo de la sostenibilidad
En nuestra hoja de ruta: La transición a la VS una vez que el estándar esté en su versión final.
La plataforma se encuentra alojada en Suiza; la protección de datos se rige por la DSG y la GDPR.
Pasos siguientes
Descargar el folleto de NUFG (PDF)
PDF, 1 página · todas las cifras en un vistazo
- Iniciar ESG Quick Check – en cuestión de minutos sabrá dónde está
- Agendar una reunión – ¡Le enseñamos cómo responder de forma eficiente a las solicitudes de sus clientes
Fuentes
- Consejo Federal: Una nueva ley para la gestión empresarial sostenible aumenta la protección para la persona y el medio ambiente, Comunicado de prensa, 2 de abril de 2026
- Oficina Federal de Justicia: Proyecto preliminar de NUFG y Informe explicativo, 1 de abril de 2026
- EJPD: Ley federal sobre la gestión empresarial sostenible, consultado el 27 de septiembre de 2026
- BDO Suiza: NUFG – Nueva ley suiza sobre la gestión empresarial sostenible, 16 de abril de 2026
- Federación suiza de empresas: Respuesta de consulta a NUFG, 6 de julio de 2026
- ZEROvia: De VSME al VS estándar, 14 de julio de 2026
- ZEROvia: Estudio 2026, septiembre de 2026
Este artículo ofrece una orientación sobre el estado del proceso legislativo y no sustituye a la asesoría jurídica. Última actualización: 27 de septiembre de 2026.