Tre fattori scatenanti si uniscono nel 2026 e colpiscono contemporaneamente le PMI svizzere.
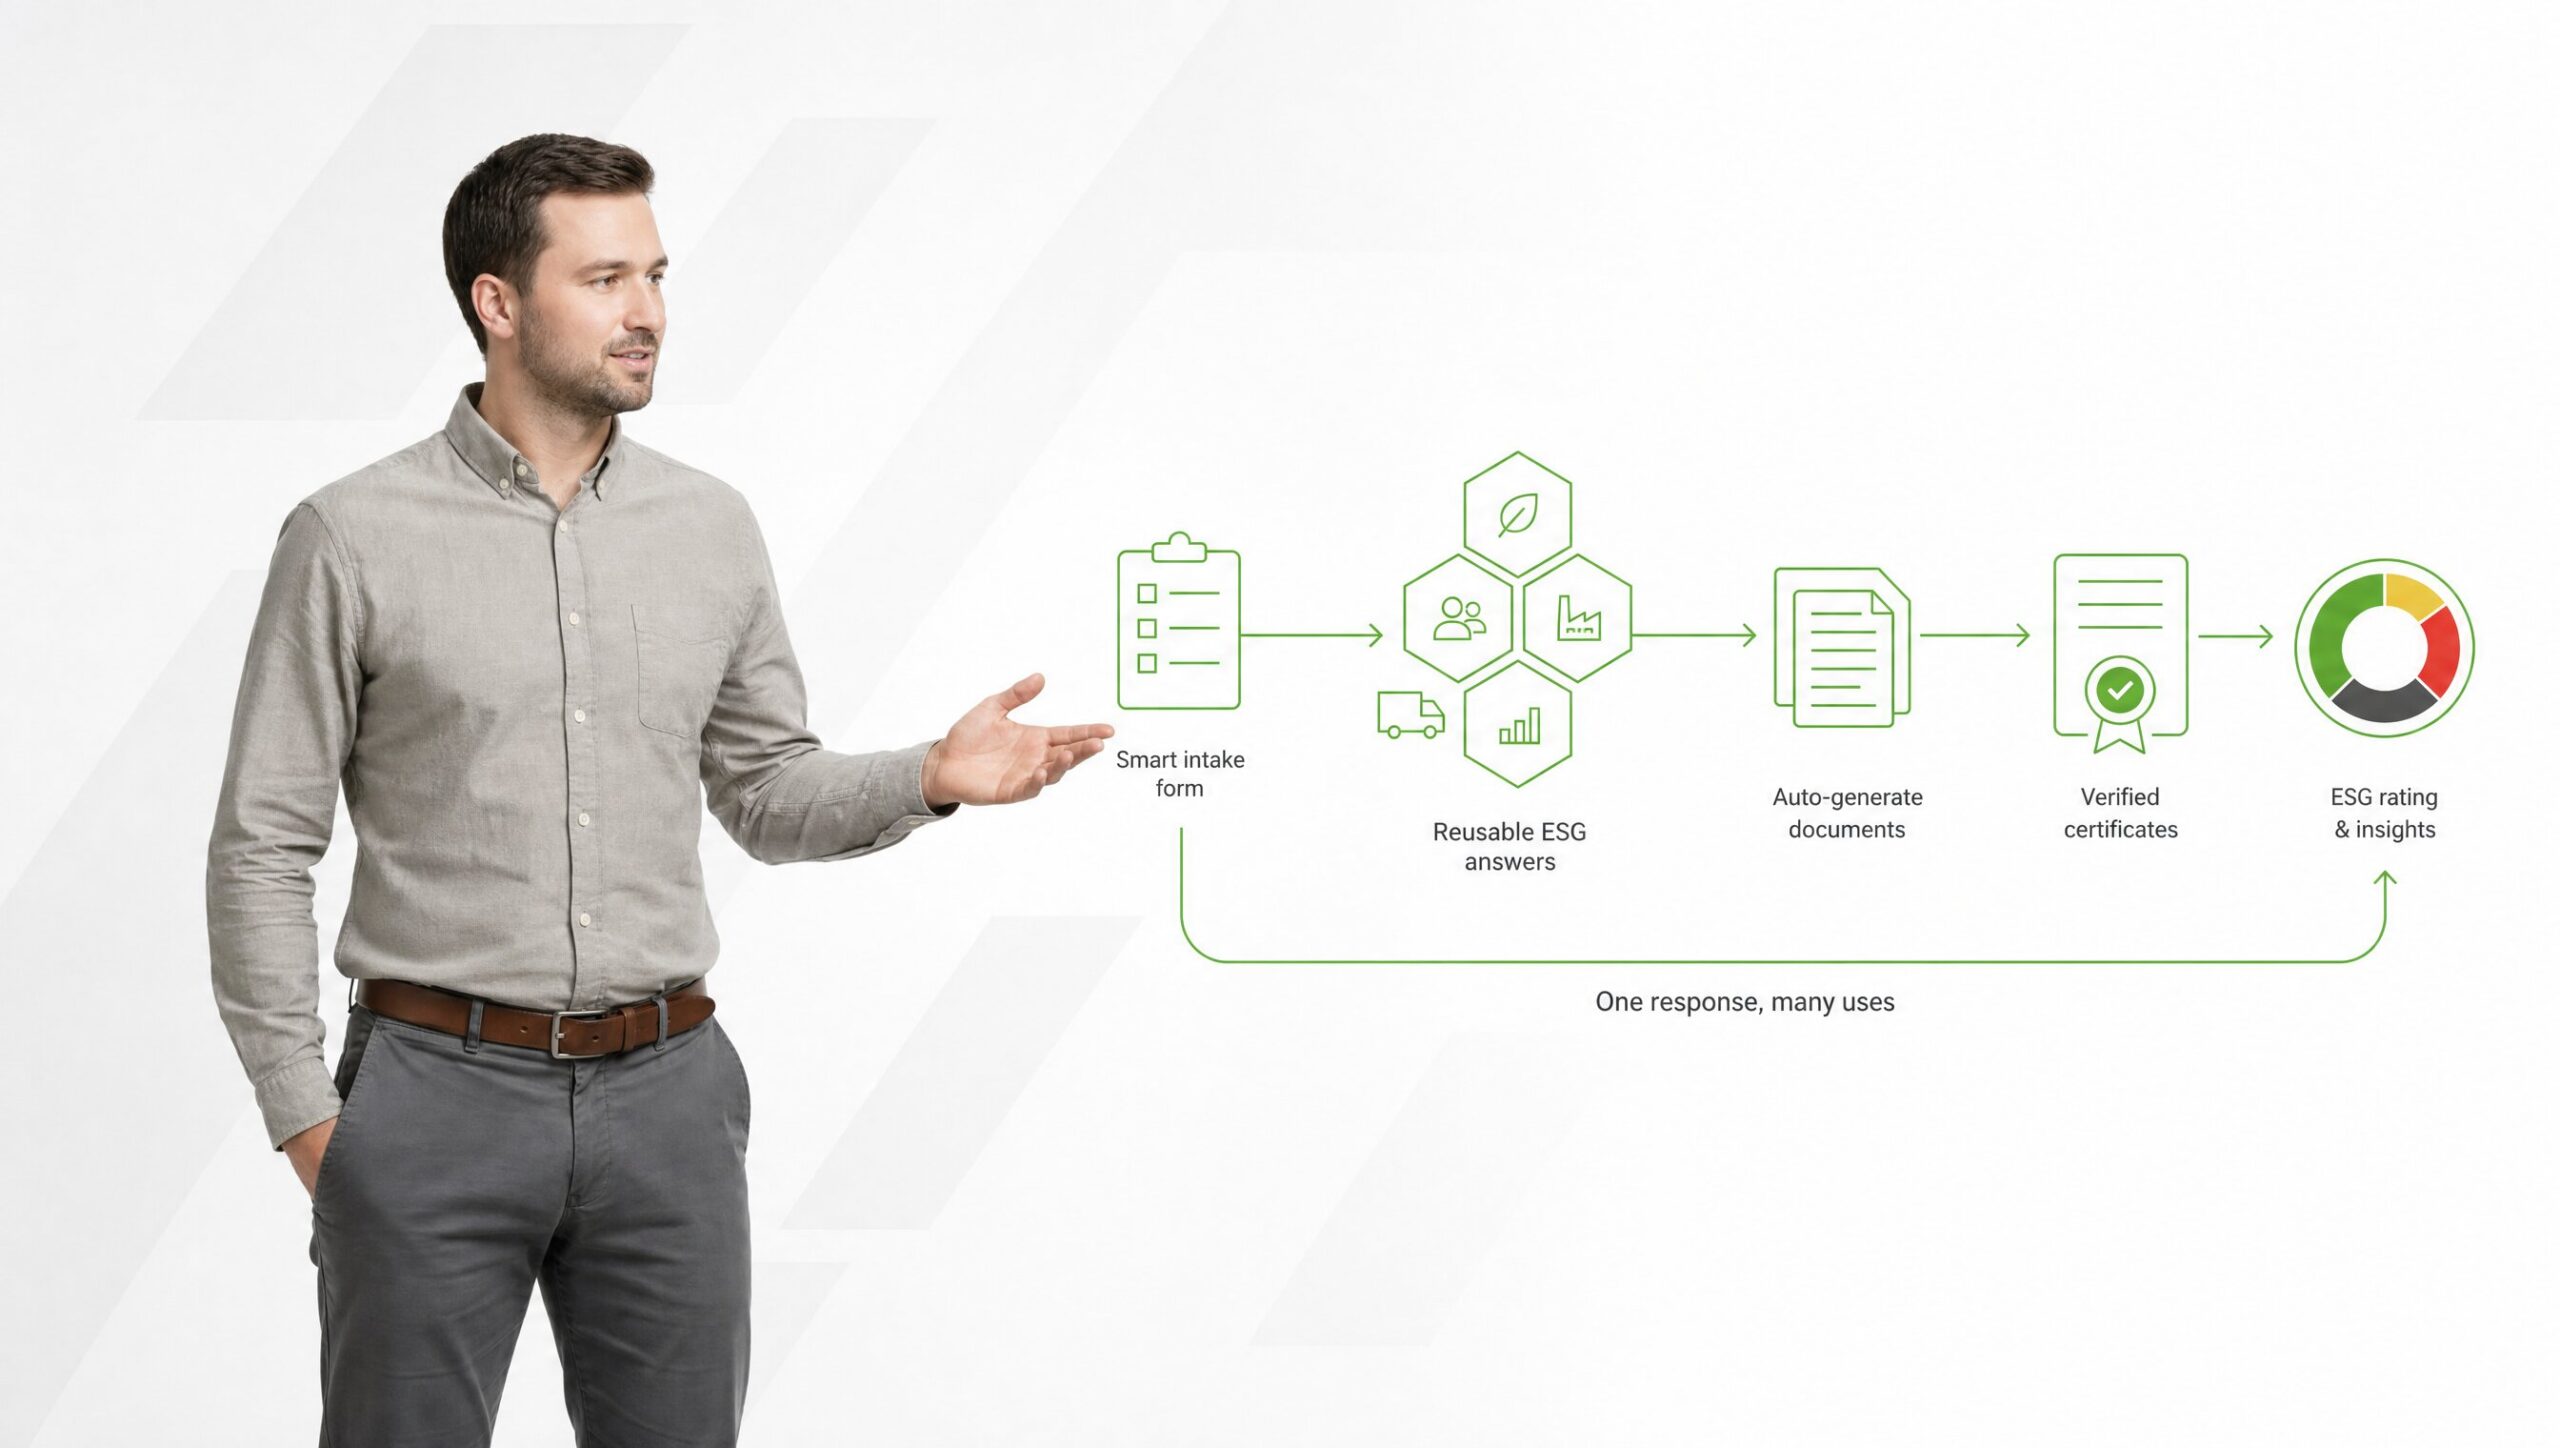
Le banche richiedono dati ESG durante il colloquio di fido. UBS, Raiffeisen, Zürcher Kantonalbank e altre banche hanno introdotto questionari di screening ESG per la clientela aziendale. Chi non risponde rischia, in caso di dubbio, condizioni peggiori o deve fornire i dati ad hoc, sotto pressione e senza una catena di prove pulita.
I grandi clienti stanno coinvolgendo la loro catena di fornitura nella CSRD e nella CSDDD. Se una PMI svizzera lavora come fornitore di un gruppo tedesco del DAX o di un'azienda francese del CAC 40, il questionario arriva automaticamente, spesso tramite EcoVadis, IntegrityNext o direttamente dall'ufficio acquisti. Un profilo ESG preparato dimezza l'impegno per ogni richiesta.
Gli assicuratori valutano i rischi ESG nella polizza. Soprattutto le assicurazioni danni, responsabilità civile e D&O richiedono sempre più spesso informazioni ESG in fase di rinnovo. Chi non le fornisce paga un sovrapprezzo per il rischio o non trova un contratto.
La combinazione di questi tre fattori rende un reporting ESG strutturato un obbligo per le PMI svizzere nel 2026, anche se non sussiste formalmente un obbligo CSRD.