

Der Bundesrat will mit dem neuen Bundesgesetz über die nachhaltige Unternehmensführung (NUFG) grosse Unternehmen zu mehr Sorgfalt und Transparenz verpflichten. KMU sind davon nicht direkt betroffen – als Zulieferer aber sehr wohl. Der Entwurf zieht deshalb eine Obergrenze für Datenanfragen an kleinere Geschäftspartner ein. Wer seine Nachhaltigkeitsdaten schon heute nach einem anerkannten Standard ordnet, ist vorbereitet.
Stand auf einen Blick
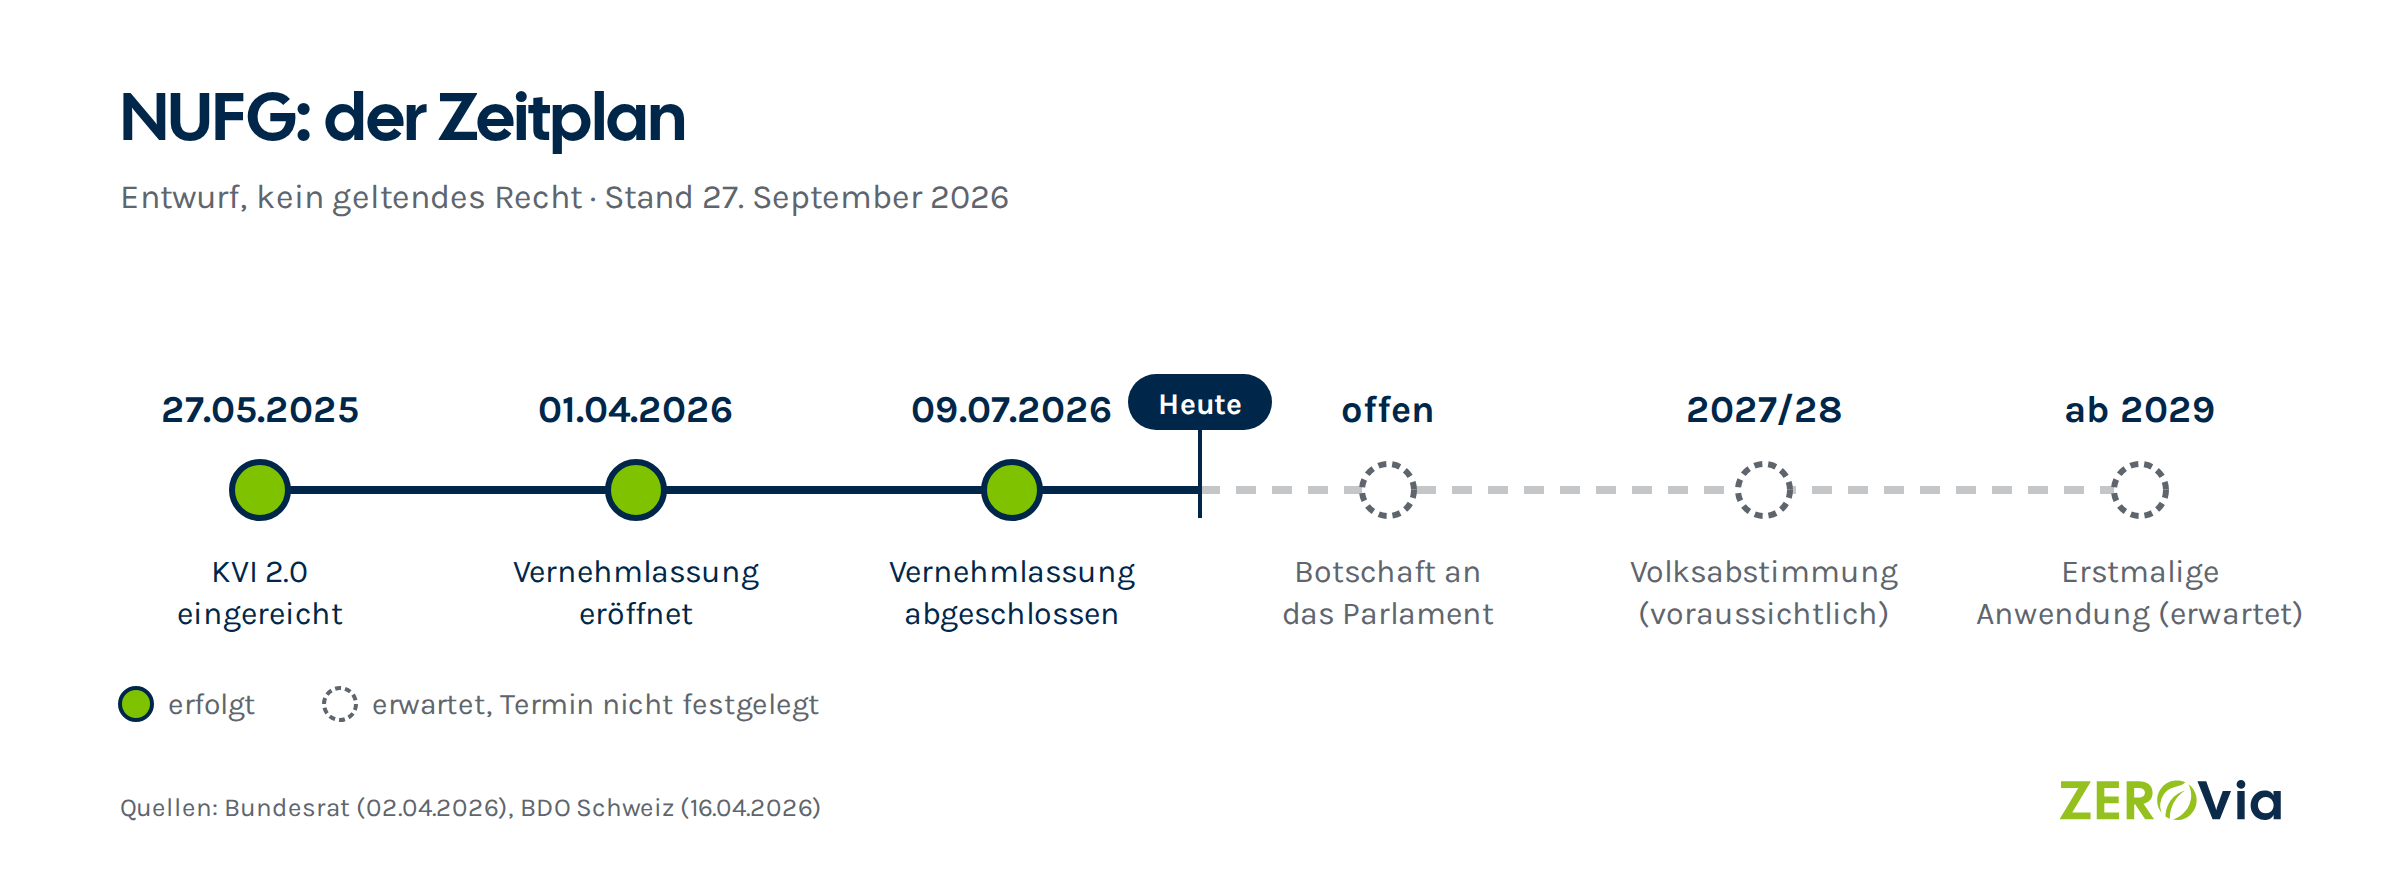
Status: Entwurf – kein geltendes Recht- 27.05.2025Konzernverantwortungsinitiative 2.0 eingereicht
- 01.04.2026Bundesrat eröffnet die Vernehmlassung zum NUFG als indirekten Gegenvorschlag
- 09.07.2026Vernehmlassung abgeschlossen
- offenBotschaft an das Parlament (noch kein Datum bekannt)
- 2027/28Volksabstimmung zur Initiative (voraussichtlich)
- ab 2029Erstmalige Anwendung erwartet (zwei Jahre Übergangsfrist nach Inkrafttreten)
Stand: 27. September 2026
Worum es geht
Das NUFG ist die Antwort des Bundesrats auf die zweite Konzernverantwortungsinitiative. Er lehnt die Initiative ab und stellt ihr ein eigenes Gesetz gegenüber, das sich eng an den vereinfachten EU-Regeln orientiert (Omnibus-Paket). Der Entwurf enthält zwei Kernpflichten:
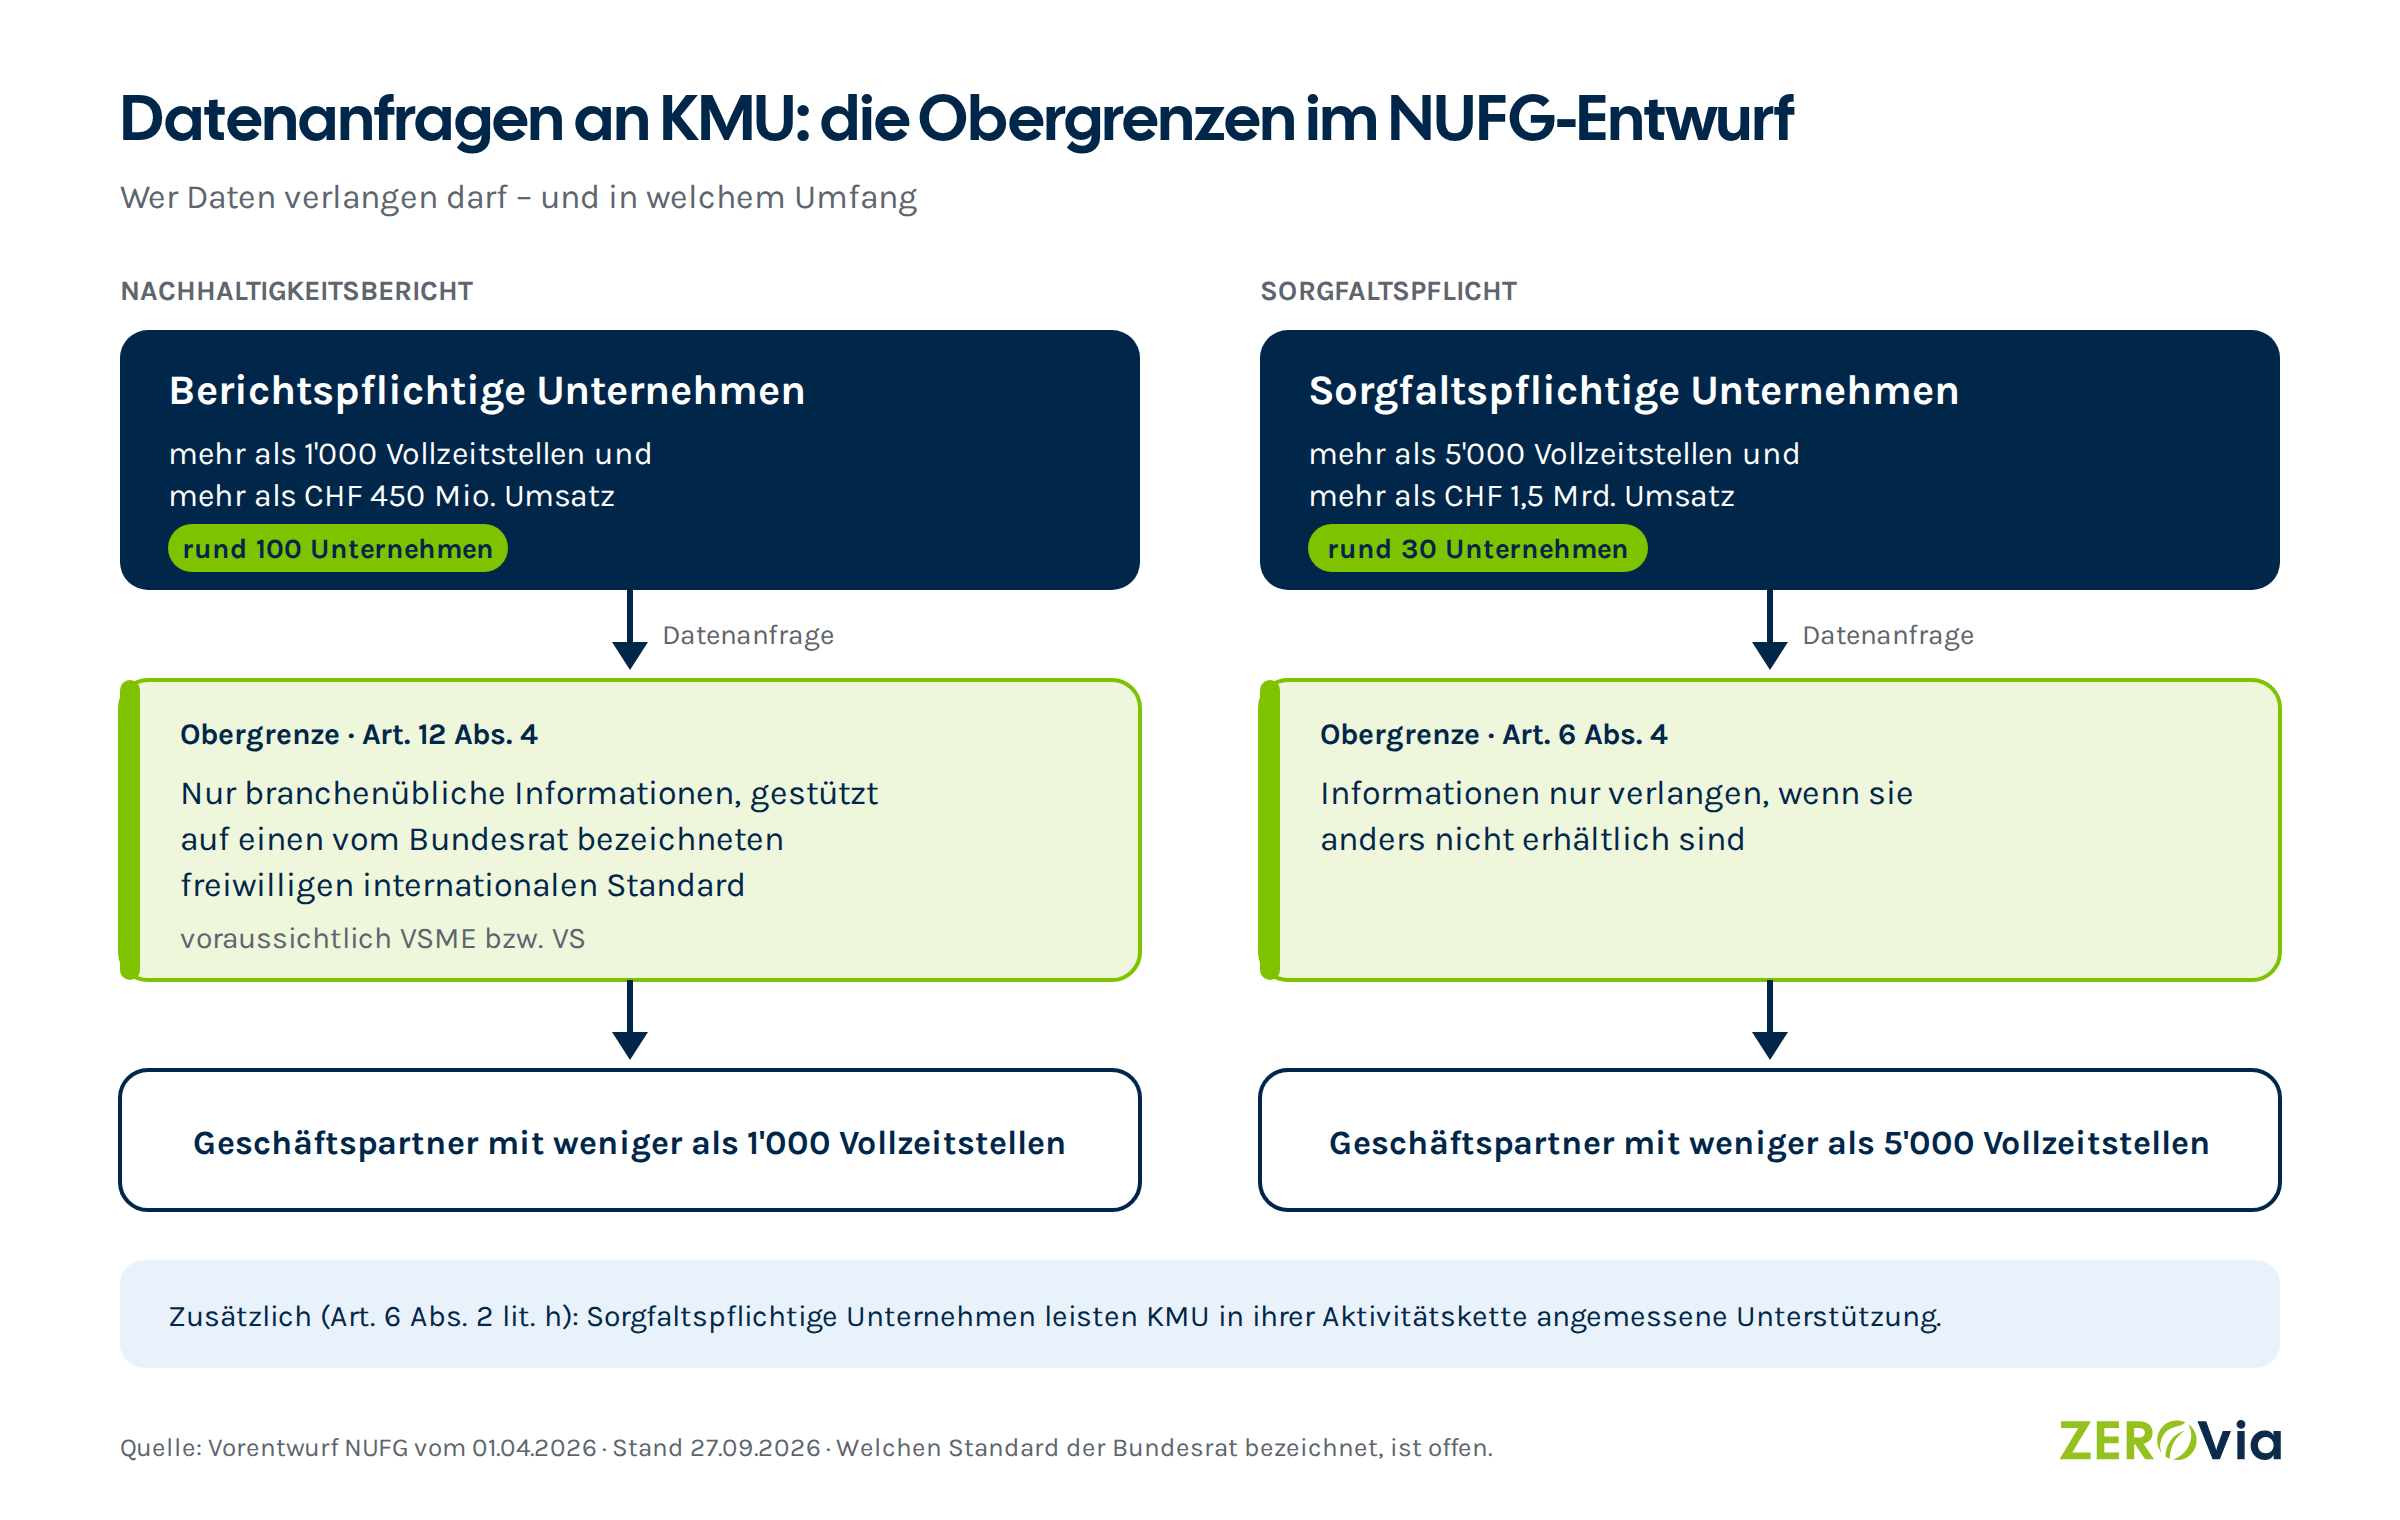
- Sorgfaltspflicht für Menschenrechte und Umwelt: Unternehmen mit mehr als 5’000 Vollzeitstellen und über 1,5 Milliarden Franken Umsatz sollen Risiken in ihrer Aktivitätskette systematisch erkennen und Massnahmen ergreifen. Betroffen wären rund 30 Unternehmen.
- Nachhaltigkeitsbericht: Unternehmen mit mehr als 1’000 Vollzeitstellen und über 450 Millionen Franken Umsatz berichten über Umwelt, Soziales, Arbeitnehmerbelange, Menschenrechte und Korruption – mit externer Prüfung. Das wären rund 100 statt heute rund 200 Unternehmen.
Wer betroffen ist – und wie
Direkt verpflichtet ist nur eine kleine Gruppe von Grossunternehmen. Der Bundesrat hält ausdrücklich fest, dass KMU von beiden Pflichten nicht direkt betroffen sind.
Indirekt betroffen sind jedoch viele Schweizer KMU: Wer an ein berichtspflichtiges Unternehmen liefert, erhält Fragen zu Energie, Emissionen, Arbeitsbedingungen oder Governance. Genau hier setzt der Entwurf eine Grenze:
- Für den Bericht (Art. 12 Abs. 4): Von Geschäftspartnern mit weniger als 1’000 Vollzeitstellen dürfen nur Informationen verlangt werden, die in der Branche üblich sind und sich auf einen «vom Bundesrat bezeichneten internationalen, freiwillig anwendbaren Standard» stützen.
- Für die Sorgfaltspflicht (Art. 6 Abs. 4): Von Partnern mit weniger als 5’000 Vollzeitstellen dürfen Informationen nur verlangt werden, wenn sie anders nicht erhältlich sind.
- Unterstützungspflicht (Art. 6 Abs. 2): Die verpflichteten Unternehmen sollen KMU in ihrer Aktivitätskette angemessen unterstützen.
Welcher Standard gemeint ist: VSME und VS
Der Gesetzesentwurf nennt keinen Standard beim Namen – die Festlegung überlässt er dem Bundesrat. Naheliegend ist der europäische Weg: In der EU dürfen berichtspflichtige Unternehmen von Partnern mit bis zu 1’000 Mitarbeitenden künftig nur noch Daten im Umfang eines freiwilligen KMU-Standards verlangen. Dieser Standard hiess bisher VSME (Voluntary Sustainability Reporting Standard for SMEs) und wird nun als «VS» rechtlich verankert; die EU-Kommission hat den entsprechenden delegierten Rechtsakt am 3. Juli 2026 verabschiedet, er durchläuft noch die Prüfung durch Parlament und Rat. Inhaltlich baut der VS weitgehend auf dem VSME auf. Für Sie heisst das: Wer heute nach VSME berichtet, arbeitet mit genau dem Datenmodell, das in der EU und voraussichtlich auch in der Schweiz zum Massstab für Anfragen aus der Lieferkette wird. Details zum Wechsel lesen Sie in unserem Beitrag Vom VSME zum VS-Standard.
Die Herausforderung für KMU
In den meisten KMU kümmert sich niemand hauptberuflich um Nachhaltigkeit. Die Anfragen kommen trotzdem – in unterschiedlichen Formaten, mit unterschiedlichen Fragen und oft kurzfristig. Hinzu kommt, dass viele Unternehmen die eigene Lieferkette selbst nur teilweise kennen. In unserer Studie 2026 nannten 57 % der Befragten fehlende Transparenz in der Lieferkette als grösste Hürde im ESG-Management. Vollständige Transparenz erreichen nur 24 % bei ihren direkten Lieferanten und 2 % in den Stufen dahinter.
n = 74, nicht repräsentativ; 30 % der Antworten stammen aus Unternehmen mit über 5’000 Mitarbeitenden.
Und es gibt ein Risiko, das offen angesprochen werden sollte: Der Schweizerische Gewerbeverband warnt in seiner Vernehmlassungsantwort, dass Grossunternehmen die Zahl ihrer Lieferanten verringern könnten, um den Prüfaufwand zu senken.
Die Chance
Gerade dieses Risiko macht Vorbereitung wertvoll. Wenn Grosskunden ihre Lieferantenbasis überprüfen, bleiben jene im Rennen, die verlässliche Daten ohne Aufwand für den Kunden liefern. Die Obergrenze aus dem Entwurf hilft dabei: Statt zehn verschiedener Fragebögen zeichnet sich ein gemeinsamer Nenner ab. Wer diesen einmal sauber aufbereitet hat, kann ihn mehrfach verwenden – und hebt sich von Wettbewerbern ab, die jede Anfrage neu beantworten.
In fünf Schritten vorbereitet

- Betroffenheit klären: Welche Kunden sind gross genug für eine Berichtspflicht – in der Schweiz oder in der EU? Welche Anfragen haben Sie bereits erhalten?
- Basisdaten nach VSME erheben: Energie, Emissionen (Scope 1 und 2), Personal, Arbeitssicherheit, Governance. Der Basis-Teil des VSME ist ein guter Startpunkt.
- Lücken schliessen: Fehlende Richtlinien und Nachweise ergänzen, etwa einen Verhaltenskodex oder eine Umweltpolitik.
- Daten bereitstellen: als Bericht, Datenblatt oder öffentliches Profil – so, dass Kunden sie ohne Rückfragen verwenden können.
- Aktuell halten: jährlich aktualisieren und die Entwicklung des NUFG sowie des VS verfolgen.
Checkliste für den Einstieg
- Liste der Kunden mit mehr als 1’000 Mitarbeitenden erstellt
- Bisherige ESG-Anfragen gesammelt und ausgewertet
- Verantwortliche Person intern benannt
- Energie- und Emissionsdaten des letzten Geschäftsjahres vorhanden
- Zentrale Richtlinien (Verhaltenskodex, Umwelt, Arbeitssicherheit) dokumentiert
- Entscheid getroffen, wie Sie Daten an Kunden weitergeben
Wie ZEROvia unterstützt
Das Berichten nach VSME ist der Kern von ZEROvia. Heute verfügbar:
- Geführtes Reporting: vom ESG Quick Check über das ESG-Assessment bis zum vollständigen VSME-Bericht
- Kundenanfragen beantworten: Anfragen in beliebigen Formaten KI-gestützt mit Ihren eigenen Daten beantworten, vor dem Versand geprüft
- Dokumentationslücken schliessen: mit Dokumentvorlagen direkt in der Plattform
- ESG-Profil: einfach erstellt und auffindbar für KI-Suchen – welche Daten sichtbar sind, entscheiden Sie
- ZAIA und ESG-Glossar: Arbeiten ohne vertieftes Nachhaltigkeitswissen
Auf unserer Roadmap: die Umstellung auf den VS, sobald der Standard in seiner endgültigen Fassung vorliegt.
Die Plattform wird in der Schweiz gehostet; der Datenschutz richtet sich nach DSG und DSGVO.
Nächste Schritte
Factsheet NUFG herunterladen (PDF)
PDF, 1 Seite · alle Fakten auf einen Blick
- ESG Quick Check starten – in wenigen Minuten wissen, wo Sie stehen
- Gespräch vereinbaren – wir zeigen Ihnen, wie Sie Anfragen Ihrer Kunden effizient beantworten
Quellen
- Bundesrat: Neues Gesetz für die nachhaltige Unternehmensführung erhöht Schutz für Mensch und Umwelt, Medienmitteilung, 2. April 2026
- Bundesamt für Justiz: Vorentwurf NUFG und Erläuternder Bericht, 1. April 2026
- EJPD: Bundesgesetz über die nachhaltige Unternehmensführung, abgerufen am 27. September 2026
- BDO Schweiz: NUFG – Neues Schweizer Gesetz zur nachhaltigen Unternehmensführung, 16. April 2026
- Schweizerischer Gewerbeverband: Vernehmlassungsantwort NUFG, 6. Juli 2026
- ZEROvia: Vom VSME zum VS-Standard, 14. Juli 2026
- ZEROvia: Studie 2026, September 2026
Dieser Beitrag bietet eine Orientierung zum Stand des Gesetzgebungsverfahrens und ersetzt keine Rechtsberatung. Zuletzt aktualisiert: 27. September 2026.